一份2023年的预案,为何到2026年才走到发行关口?
在新疆,风电与光伏仍在高速扩张:2026年上半年,全区新增新能源装机1180万千瓦,累计装机达到1.73亿千瓦。
装机规模增长的另一面,是电价与消纳压力同步累积——新能源电量全面进入电力市场,增量项目机制电价区间被压至0.15元至0.262元/千瓦时,弃风弃光率连续三年抬升。
装机越快、电价越薄,是这片市场抛给发电企业的同一道题。9月10日晚间,立新能源(001258.SZ)给出它的答案:拟向特定对象发行股票并在主板上市,发行不超过2.8亿股,募资不超过18.29亿元。
一场七易其稿的募资长跑
乍一看,令人颇为好奇的是,这份文件的标题,为什么标注的年份是“2023年度”?
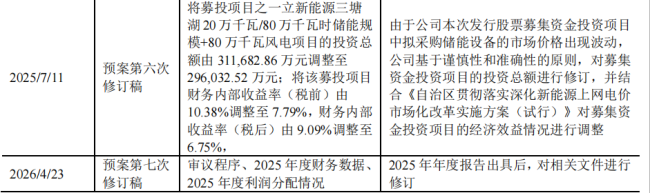
说明书的迟到,源于审核周期与政策变化的叠加。自2023年11月29日首次披露,至2026年4月23日第七次修订稿,这份文件历经七次修改,历时876天,每一次修订都对应着公司或行业在该时点上的处境变化。
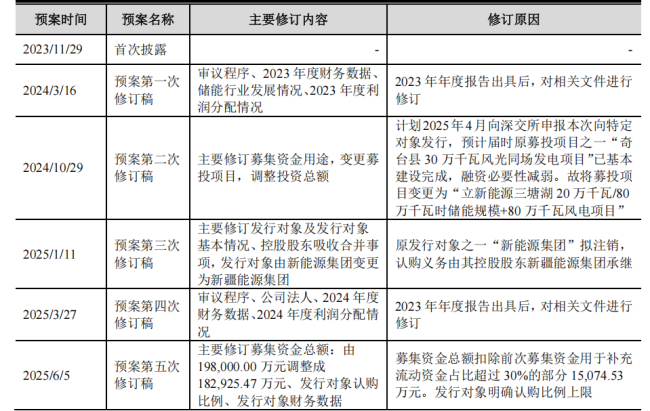
2024年10月第二次修订,原定募投项目“奇台县30万千瓦风光同场发电项目”预计届时将基本建成,融资必要性减弱,募投项目遂变更为立新能源三塘湖项目:融资尚未落地,项目已近完工,建设周期之短与审核周期之长形成鲜明对照。
2025年1月第三次修订,原发行对象新能源集团拟注销,认购义务由其控股股东新疆能源集团承继:一轮融资尚未完成,出资主体已然更迭。
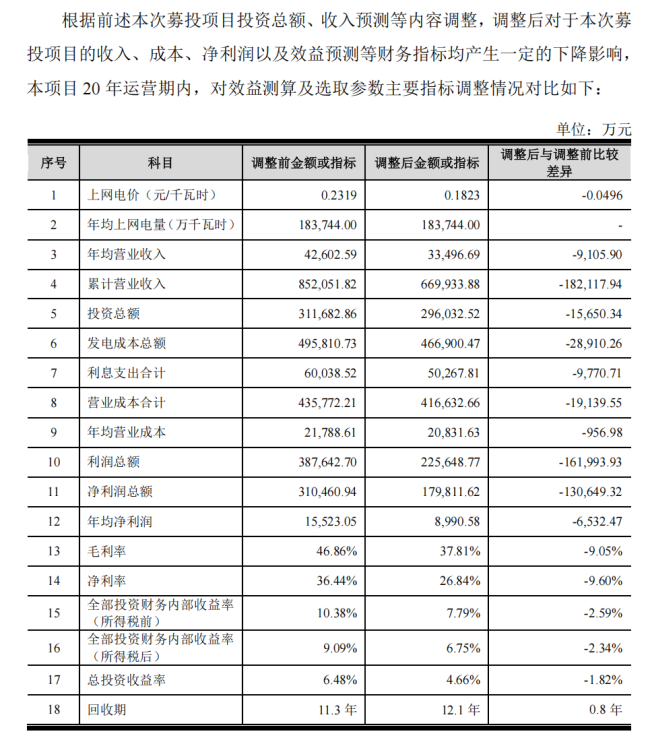
较为实质影响的一次调整发生在2025年7月。第六次修订稿将募投项目税前财务内部收益率由10.38%下调至7.79%,税后由9.09%下调至6.75%,年均净利润由1.55亿元调减至0.90亿元,毛利率由46.86%降至37.81%。
调整来自两项因素:储能设备采购价格下行,投资总额由31.17亿元调减至29.60亿元;350号文落地后,项目测算的综合售电均价由每千瓦时0.2319元(不含税)改为0.1823元,每度电降低约五分钱。置于二十年运营期的尺度上,累计营业收入因此减少18.21亿元,净利润减少13.06亿元,回收期由11.3年延长至12.1年。
最终方案为:募集资金总额不超过18.29亿元,其中13.86亿元投向三塘湖80万千瓦风电、20万千瓦/80万千瓦时储能项目,4.43亿元补充流动资金;控股股东新疆能源集团认购比例为发行数量的10%—20%,新疆国有基金认购2%—10%,新疆国资委通过二者实际控制公司53.39%的股份,发行后控制权不变。
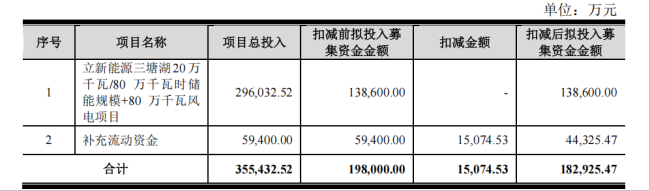
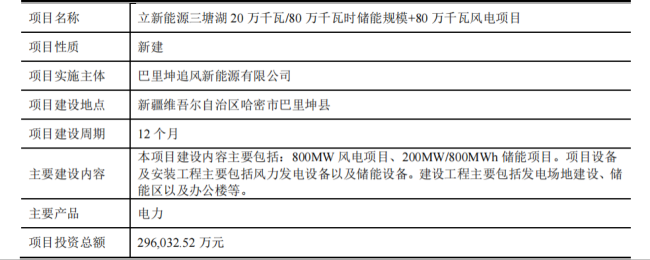
这笔募资兼具三重含义:新疆国资整合新能源资产的又一次落子,高负债扩张模式下的必要输血,以及地方国企对市场化电价的第一轮正面应对。
29.6亿投资下的压力测试
募投项目收益率在半年内两次下调,已经把外部规则的变化传导至公司的投资决策;同样的变化,在立新能源自身的财务报表上留下了更深的刻痕。
2026年上半年,公司归母净利润7302万元,同比增长715.75%;其中1.21亿元来自持股13.42%的联营公司(“疆电外送”三通道项目)的投资收益,占利润总额的146.75%。换言之,利润增长的主要驱动力在表外,主业盈利仍处于低位。
拉长到五年维度,经营全貌更为清晰。营业收入从2021年的8.01亿元增至2025年的10.60亿元,五年增幅约三成;归母净利润从1.43亿元起步,2022年冲高至1.96亿元后回落,2024年降至0.50亿元,2025年恢复至0.85亿元,仍不及上市首年的一半。
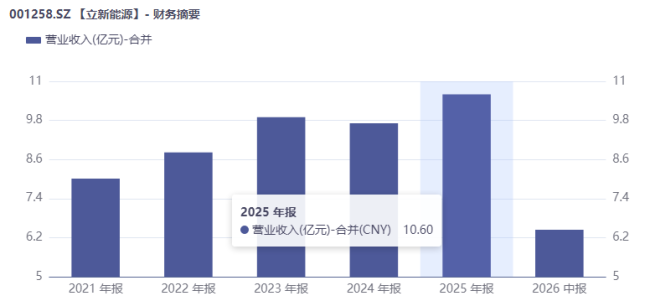
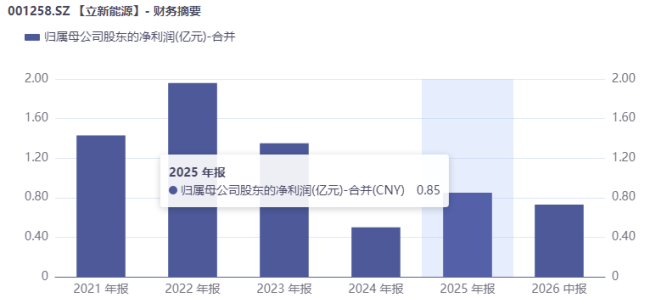
同期装机快速扩张:2025年新增并网220万千瓦、同比增长217%,总装机达到443.4万千瓦。
电发得越来越多,钱赚得越来越少。2026年上半年,毛利率从上年同期的49.07%降至32.51%。
电价下行部分源于消纳困局:2023年至2026年上半年,公司弃风率由16.37%升至29.83%,弃光率由9.90%升至35.37%。
2026年上半年,公司参与市场化交易电量占上网电量比重已达36.68%,其度电均价仅0.12元,不及保障性收购电价0.22元的六成。市场机制本应发现价格,在此呈现为一条向下的斜坡。
比电价更迟缓的是补贴回款。2023年至2026年6月末,公司应收可再生能源补贴金额由22.18亿元增至31.40亿元。
回款一端则逐年收窄:2023年至2025年,公司每年收到的可再生能源补贴款分别为仅1.56亿元、1.03亿元、1.80亿元;2026年上半年收到补贴回款7149万元,占各年度期末应收账款余额的比例分别为6.86%、3.78%、5.80%及2.16%。
2023年至2026年6月末,公司应收补贴款周转天数由2023年的1409天拉长至2026年上半年的2841天,是一笔近乎需要八年才能收回的账单。
2026年6月末,三年以上账龄的应收账款占比已超过50%,相伴而生的信用减值损失常年占营业收入15%以上,2024年最高时占当期利润总额的比例达217.19%。
此外,尚有9个发电项目未纳入补贴“合规清单”,若最终未通过核查,极端情形下可能面临退回补贴8.72亿元、补提坏账17.52亿元的后果。
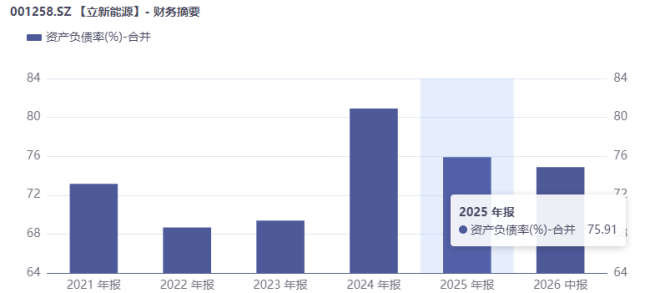
资本结构同样紧绷。2023年至2026年6月末,资产负债率为69.39%、80.92%、75.91%、74.89%,高于同行业可比公司均值;项目建设资金中自有资金约占20%、借款约占80%,同期购建固定资产等支付的现金流持续大幅超过经营活动现金流净额。
行业竞争同样拥挤。136号文实施后,新能源电量原则上全部进入电力市场,电价由竞价形成;新增装机的集中并网,进一步推高区域消纳压力。
竞争对手包括五大发电集团、“新六小电力”等资金、资源、通道俱备的央企巨头,同一区域的地方国资发电平台也在争夺相同批次的指标。
对立新能源而言,继续扩张是维持规模的必要选择,却难以单独化解存量压力。
在弃风率逼近30%、市场化电价跌至0.12元、31亿元补贴悬空的现实下,新增装机能否转化为现金流,取决于消纳条件的改善与电力交易的专业能力,装机体量本身已不足以支撑收益预期。
这是立新能源的命题,也是所有新能源运营商在“十五五”时期需要共同面对的考题。
(责任编辑:zx0600)
